Потери магазина: как найти причину до сокращения расходов
Общий процент потерь не объясняет, где магазин теряет товар и деньги. Разбираем, как связать приёмку, хранение, движение товара и кассовые операции, выбрать участок проверки и подтвердить причину до закупки нового оборудования или сокращения расходов.
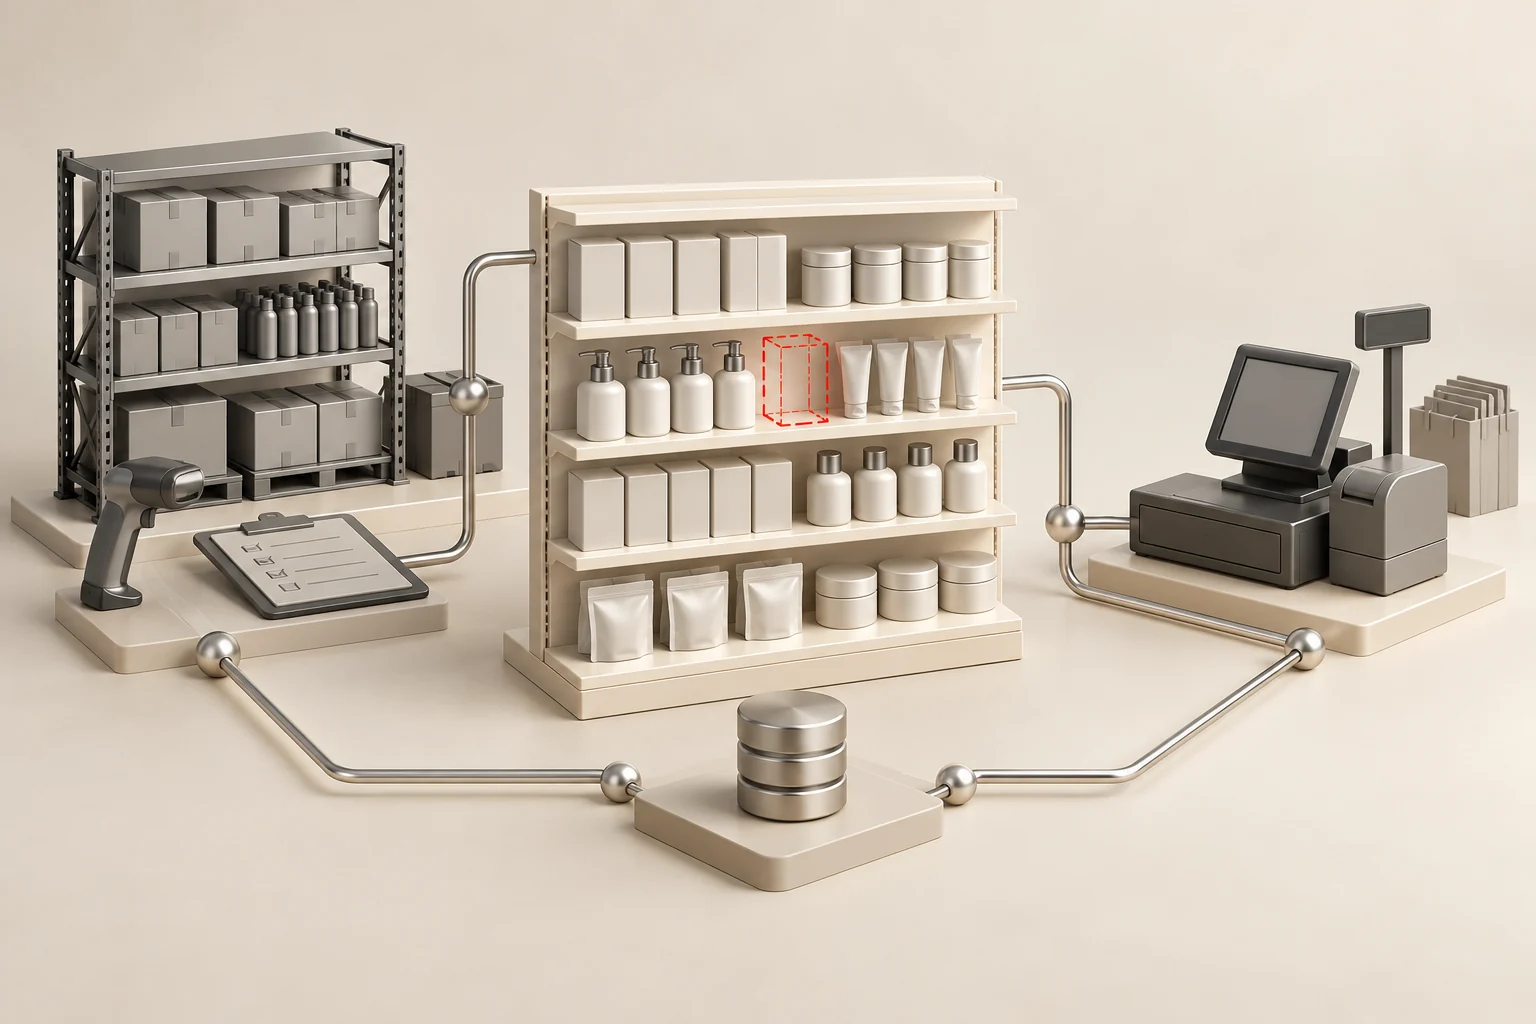
Разбор потерь магазина нужен, чтобы отличить подтверждённую причину от удобного объяснения. Недостача, списание и ошибка данных требуют разных действий. Если объединить их в один показатель, команда может усилить контроль там, где проблема находится в организации процесса. Ниже — рабочая схема для финансового и операционного руководителя розницы.
Определите состав показателя
Согласуйте, какие случаи компания относит к потерям и как фиксирует их обнаружение. Разделите известную причину и расхождение, которое ещё предстоит объяснить. Не называйте любое несовпадение хищением: такой вывод требует отдельных оснований и установленного порядка разбора.
Проверьте единицы измерения, период и границы магазина. Если часть операций попадает в следующий день или другой контур, формальное расхождение может искажать картину. Сначала убедитесь, что сравниваются одинаковые сведения на согласованный момент.
Отдельно обозначьте качество данных. Отсутствие объяснения не доказывает конкретную причину. В журнале полезно иметь статус «нужно проверить», а не заставлять сотрудника выбирать неподтверждённую категорию ради полного заполнения отчёта.
Проследите путь одной товарной группы
Возьмите ограниченную категорию и восстановите движение: поступление, размещение, перемещение, продажа, возврат и списание. Состав маршрута зависит от формата магазина. Цель — увидеть места, где физическое действие и его отражение в системе расходятся.
Выбирайте категорию по значимости и возможности проверить данные, а не только по самому большому проценту. Для редкого товара единичный случай может давать резкое изменение показателя. Сопоставляйте его с объёмом операций и абсолютным влиянием на результат.
Попросите сотрудников разных участков описать один и тот же маршрут. Несовпадения покажут, где нет общего правила. Иногда проблема обнаруживается уже на этом этапе: одна смена считает действие завершённым до передачи сведений, другая — после.
Отделите ошибку процесса от ошибки записи
Проверьте несколько конкретных случаев по доступным подтверждениям. Физически отсутствующий товар и неверная запись об остатке могут выглядеть одинаково в сводном отчёте, но исправляются по-разному. Не подменяйте наблюдение предположением, удобным для выбранной технологии.
Зафиксируйте, что было известно в момент операции и что выяснилось позже. Это помогает отличить неполную исходную информацию от нарушения согласованного порядка. При разборе используйте разрешённые данные и установленный внутри компании доступ.
Если доказательств недостаточно, уточните, какое наблюдение позволит проверить гипотезу. Не нужно сразу вводить тотальный контроль всех сотрудников. Ограниченная проверка конкретного разрыва часто даёт более ясный результат и меньше лишней нагрузки.
Разберите кассовые исключения
Возьмите операции, которые требуют дополнительного решения: отмену, возврат, изменение состава покупки или другой значимый для вашей модели случай. Согласуйте, кто имеет полномочия и какие сведения подтверждают корректность. Само наличие исключения не означает нарушения.
Проверьте, понятна ли процедура сотрудникам и не требует ли она обходных действий для обычной работы. Если правило невозможно выполнить в реальном потоке покупателей, люди будут искать собственный способ. Руководителю важно увидеть это до усиления контроля.
При использовании программных инструментов уточните их границы. Выявленный системой сигнал — основание для проверки, а не готовый вывод о намерениях человека. Решения должны опираться на контекст и подтверждённые факты.
Выберите одну гипотезу улучшения
Сформулируйте предполагаемую связь: например, расхождения возникают при передаче товара между зонами без своевременной записи. Укажите, какие наблюдения это подтверждают и что ещё нужно проверить. Затем выберите изменение, которое непосредственно влияет на предполагаемую причину.
Не начинайте с покупки оборудования только потому, что его демонстрация выглядит убедительно. Сначала опишите нужное действие и способ проверки. Технология полезна, когда поддерживает понятный процесс, а не добавляет ещё один поток сигналов без ответственного за разбор.
Согласуйте ограниченный масштаб: одна категория, участок или сопоставимая группа точек. Так проще увидеть влияние изменения. Если одновременно поменять несколько правил и ассортимент, объяснить результат будет значительно труднее.
Оцените эффект вместе с нагрузкой
Смотрите не только на потери, но и на время сотрудников, очереди, возвраты и дополнительные действия. Улучшение одного показателя может сопровождаться ухудшением обслуживания. Для компании нужен общий результат, а не локальная победа функции контроля.
Сравнивайте похожие периоды и фиксируйте внешние изменения. Акция, сезонность и состав продаж могут влиять на наблюдаемую картину. Если сопоставимость ограничена, обозначьте это в выводе, не превращая предварительную оценку в доказанный эффект.
Закрепите порядок разбора
Назначьте владельца журнала причин и согласуйте, кто подтверждает закрытие случая. Финансовая, операционная и контрольная функции должны видеть одинаковую версию фактов. Иначе обсуждение снова превратится в сравнение разных отчётов.
На регулярной встрече рассматривайте несколько значимых эпизодов и действие по каждому. Не разбирайте весь массив одинаково подробно. Полезный итог — изменение правила, проверка гипотезы или уточнение данных, а не только объяснение общего процента.
После первого цикла пересмотрите категории причин. Если большая часть случаев остаётся неясной, выясните, чего не хватает для наблюдения. Увеличивать число отчётов имеет смысл только тогда, когда новые сведения помогают принимать решение.
Учебный пример: товар найден в другой зоне после фиксации недостачи. Это повод проверить передачу и запись перемещения, а не автоматически усиливать контроль касс. Сопоставьте несколько похожих эпизодов, прежде чем менять правило. Так отдельный случай помогает сформулировать проверяемую гипотезу, но не становится доказательством того, что все потери магазина имеют одинаковую причину.
Что обсуждать на Retail CFO
Финансовым руководителям розницы полезно сопоставлять методы анализа потерь и организации совместной работы функций. На Retail CFO можно подготовить вопрос о составе показателя, подтверждении эффекта или связи контроля с общей экономикой магазина.
Принесите обезличенный пример и обозначьте ограничения данных. Не переносите результат другой сети на свою автоматически: формат, товар и процессы могут существенно отличаться. Актуальная программа и условия форума доступны в карточке события ниже.
Материалы и профильные площадки: Retail.ru: Цифровые решения для контроля потерь; New Retail: С потерями нужно управлять; RETAILER: Как сократить потери и усилить контроль процессов; Кристалл Сервис: Set Prisma: контроль кассовых операций; Дримкас: Редакционная подборка об автоматизации магазина. В подборке есть редакционные публикации, материалы разработчиков, документация и тематические разделы. Их используем для выбора рабочих вопросов; рекомендации статьи сформулированы редакцией, а примеры являются учебными.
Мероприятие по теме: Retail CFO 2026 — форум финансовых директоров розничного бизнеса. Программа организатора использована для сопоставления темы и профессиональной аудитории. Это не конспект докладов и не обещание индивидуального разбора. Проверьте актуальные даты, формат и условия участия в карточке. Другие деловые события можно сравнить в афише.
При подготовке собственного случая запишите, какие сведения уже подтверждены, какие требуют проверки и кто может их предоставить. Такой список помогает задать предметный вопрос участникам мероприятия и выбрать следующий шаг внутри компании.
Подготовьте свой рабочий вопрос и сопоставьте его с программой мероприятия. Даты, формат и условия участия — в карточке.
Retail CFO 2026 — форум финансовых директоров розничного бизнеса
Программа и участие →
- ✓Опишите конкретный процесс
- ✓Разделите факты и предположения
- ✓Назначьте ответственного
- ✓Проверьте ограниченный сценарий
- ✓Зафиксируйте результат и следующий шаг